
Ecuador establece IVA e ISD del 0 % para determinados bienes del sector eléctrico
El Decreto Ejecutivo N.º 530 establece el beneficio tributario y los listados oficiales determinan qué bienes pueden acogerse.
El Gobierno de Ecuador estableció la tarifa del 0 % del Impuesto al Valor Agregado (IVA) para las compras locales e importaciones de determinados bienes del sector eléctrico. La medida también contempla la tarifa del 0 % del Impuesto a la Salida de Divisas (ISD) para las importaciones que cumplan las condiciones previstas en la normativa.
El Decreto Ejecutivo N.º 530, firmado por el presidente Daniel Noboa el 10 de noviembre de 2026, reformó el Reglamento para la Aplicación de la Ley de Régimen Tributario Interno. La medida comprende equipos, maquinaria, materiales, insumos, componentes y sistemas destinados a la generación, transmisión, distribución, almacenamiento y comercialización de energía eléctrica.
¿Qué bienes del sector eléctrico pueden acogerse al IVA e ISD del 0 %?
La reforma abarca bienes destinados a tecnologías de generación hidroeléctrica, solar fotovoltaica, eólica, térmica y geotérmica, entre otras. También comprende equipos para sistemas de almacenamiento eléctrico y bienes vinculados a la infraestructura de los Distritos Autónomos Energéticos.
El Ministerio de Ambiente y Energía expidió los listados oficiales mediante el Acuerdo Ministerial N.º MAE-MAE-2026-0118-AM. Para determinar si un bien puede acogerse a la tarifa del 0 %, consulte el anexo que corresponda al tipo de operación.
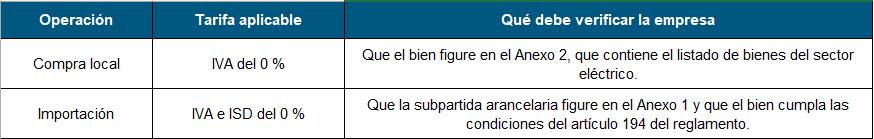
Entre los bienes incluidos en el listado de compras locales figuran los módulos y paneles fotovoltaicos, los inversores fotovoltaicos y las turbinas hidráulicas. La aplicación de la tarifa depende de que el bien o su subpartida conste expresamente en el anexo correspondiente.
¿Desde cuándo se aplican las tarifas del 0 %?
El Decreto Ejecutivo N.º 530 entró en vigencia con su publicación en el Quinto Suplemento del Registro Oficial N.º 407, el 11 de noviembre de 2026. Ese mismo día se publicó el acuerdo con los listados oficiales en el Séptimo Suplemento del mismo Registro Oficial. Aplica desde el 12 de noviembre de 2026, solo para los bienes que constan en los listados del Acuerdo Ministerial N.º MAE-MAE-2026-0118-AM.
Si su empresa va a comprar o importar equipos para un proyecto eléctrico, verifique la descripción del producto o su subpartida arancelaria, según corresponda, antes de aplicar la tarifa del 0 %.
¿Cuándo puede registrarse el IVA pagado como gasto deducible del Impuesto a la Renta 2026?
La disposición transitoria del Decreto Ejecutivo N.º 530 permite registrar como gasto deducible para determinar el Impuesto a la Renta del ejercicio fiscal 2026 el IVA pagado en compras locales o importaciones efectuadas entre el 1 de enero de 2026 y la entrada en vigencia de la reforma, el 11 de noviembre de 2026.
Para aplicar este tratamiento, los bienes deben estar comprendidos en el artículo 194 del Reglamento para la Aplicación de la Ley de Régimen Tributario Interno y figurar en el listado oficial correspondiente. Además, el IVA pagado no debe haberse utilizado como crédito tributario ni compensado con el IVA generado en ventas. El contribuyente debe conservar los respaldos de las operaciones, como las facturas de compra, las declaraciones aduaneras cuando correspondan y los registros contables.
Consulte la normativa y los listados oficiales
- Decreto Ejecutivo N.º 530
- Acuerdo Ministerial N.º MAE-MAE-2026-0118-AM y anexos en el Registro Oficial
¿Su empresa necesita revisar si sus compras o importaciones aplican al beneficio?
Si necesitas Asesoría tributaria, estamos aquí para ayudarte. Escríbenos a kcardenas@bp-one.com. Descubre cómo nuestros servicios de Business Process Outsourcing pueden optimizar la gestión fiscal de tu empresa. Llena el formulario y accede a más información aquí: https://bp-one.com/bpo-business-process-outsourcing/
Nota: Este boletín tiene un propósito exclusivamente informativo y no constituye asesoría, consultoría ni opinión legal. Si necesitas asesoría especializada, el equipo de BPONE THE BEST PROFESSIONAL OUTSOURCING está a tu disposición.
Para que no te pierdas de nuestras novedades, añade nuestra dirección a tus contactos y, si encuentras nuestros correos en spam, márcalos como “No es spam” para que lleguen a tu bandeja principal.
Comentarios recientes