
Obligaciones Tributarias y Laborales Noviembre 2026
Les recordamos las obligaciones tributarias y laborales de noviembre 2026:
Obligaciones tributarias:
- Declaración y pago conjunto de obligaciones tributarias: a partir del mes de noviembre de 2026 aplica la Resolución del SRI Nro. NAC-DGERCGC26-00000026 del SRI, que establece que las declaraciones de retenciones en la fuente y otras obligaciones sujetas a pago deberán presentarse conjuntamente con su pago para ser consideradas válidas.
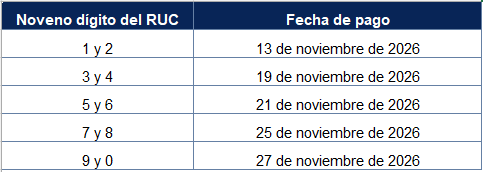
- Anticipo sobre utilidades no distribuidas de ejercicios anteriores a pagarse durante el ejercicio fiscal 2026: Por única ocasión, el anticipo correspondiente al año 2026 deberá ser declarado y pagado en dos cuotas iguales, distribuidas entre los meses de noviembre y diciembre. La primera cuota deberá cancelarse en noviembre, conforme al noveno dígito del RUC, de acuerdo con el siguiente detalle:
- Impuesto a los Vehículos Motorizados (IVM): Hasta el 30 de noviembre se deberá pagar ante las instituciones financieras autorizadas por el SRI, del IVM por parte de los propietarios de vehículos de uso particular, cuyo último dígito de placa sea cero (0).
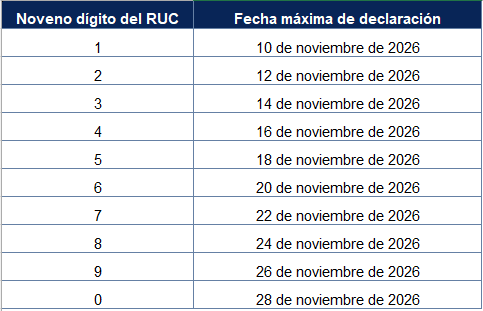
- Calendario tributario: Los contribuyentes especiales deberán presentar las declaraciones tributarias que correspondan hasta el 11 de noviembre de 2026. Si un vencimiento coincide con un fin de semana o feriado, se traslada al siguiente día hábil. Si ese día cae en el mes siguiente, el plazo vence el último día hábil del mes original.
Obligaciones laborales
- Planillas del IESS de octubre: Los empleadores pueden pagarlas hasta el lunes 16 de noviembre de 2026, porque el día 15 cae domingo.
- Pago de la décima tercera remuneración o bono navideño: El presidente de la República anunció que el pago se adelantará al 16 de noviembre de 2026 para el sector público. En el sector privado, el plazo general para el pago acumulado, cuando el trabajador lo haya solicitado por escrito, es el 24 de diciembre de 2026, conforme al artículo 111 del Código del Trabajo.
Sector público:
- Las entidades de la Función Ejecutiva deberán pagar el bono completo hasta el 14 de noviembre de 2026.
- Para quienes lo reciben mensualmente, hasta esa misma fecha se cubrirán los valores de noviembre y diciembre.
- Las entidades fuera de la Función Ejecutiva podrán pagar desde la vigencia del acuerdo, conforme a su disponibilidad presupuestaria.
Sector privado:
- El pago anticipado será opcional. Cada empleador podrá decidir si anticipa el pago o mantiene el esquema tradicional.
¡Cumple tus obligaciones y evita multas!
Si necesitas más información sobre nuestros servicios. Escríbenos a kcardenas@bp-one.com. Para conocer en profundidad nuestros servicios de Outsourcing Contable, Cumplimiento Tributario y Nómina, llena el formulario en el siguiente enlace: bp-one.com/outsourcing-contable-y-cumplimiento-tributario.
Nota: Este boletín tiene un propósito exclusivamente informativo y no constituye asesoría, consultoría ni opinión legal. Si necesitas asesoría especializada, el equipo de BPONE THE BEST PROFESSIONAL OUTSOURCING está a tu disposición.
Para que no te pierdas de nuestras novedades, añade nuestra dirección a tus contactos y, si encuentras nuestros correos en spam, márcalos como “No es spam” para que lleguen a tu bandeja principal.
Comentarios recientes